流动性风险、资产管理与筹资风险 企业财务稳健的三重挑战
在现代企业财务管理中,流动性风险、资产管理与筹资风险构成了相互交织、彼此影响的核心议题。企业能否在复杂的市场环境中实现可持续发展,很大程度上取决于其对这三重挑战的认知与应对能力。
流动性风险是企业因无法及时获得充足资金或无法以合理成本迅速变现资产,从而影响正常运营和偿债能力的风险。它往往源于经营现金流波动、应收账款回收期延长、存货周转放缓或突发性资金需求。流动性风险一旦爆发,轻则导致企业错失投资机会,重则引发资金链断裂甚至破产。因此,流动性风险管理要求企业建立现金流预算和滚动预测机制,保持合理的现金储备与授信额度,并优化营运资本周期。
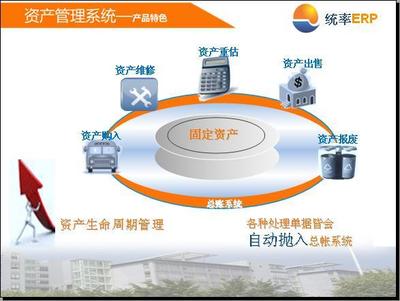
资产管理(Asset Management)关注的是企业如何高效配置和运用各类资产——包括流动资产(现金、应收账款、存货)和长期资产(固定资产、无形资产、长期投资)——以平衡安全性、流动性与收益性。有效的资产管理能够直接缓解流动性风险。例如,通过加强应收账款催收和信用政策管理,缩短现金转换周期;通过实施准时制(JIT)或经济订货批量模型优化存货水平;通过定期评估资产回报率,处置低效或闲置资产,释放沉淀资金。长期资产投资需服务于企业战略,避免过度扩张导致资金固化。
筹资风险则源于企业融资决策带来的不确定性,包括债务到期无法偿还、利率波动增加利息成本、再融资渠道收紧或股权稀释等。筹资风险与流动性风险高度相关:过度依赖短期债务为长期资产融资,会加剧期限错配,放大流动性压力。因此,企业在筹资时应在债权与股权、短期与长期、内源与外源融资之间寻求平衡。建立多元化的融资渠道、合理匹配资产与负债的期限结构、维持适当的财务杠杆,是控制筹资风险的关键。
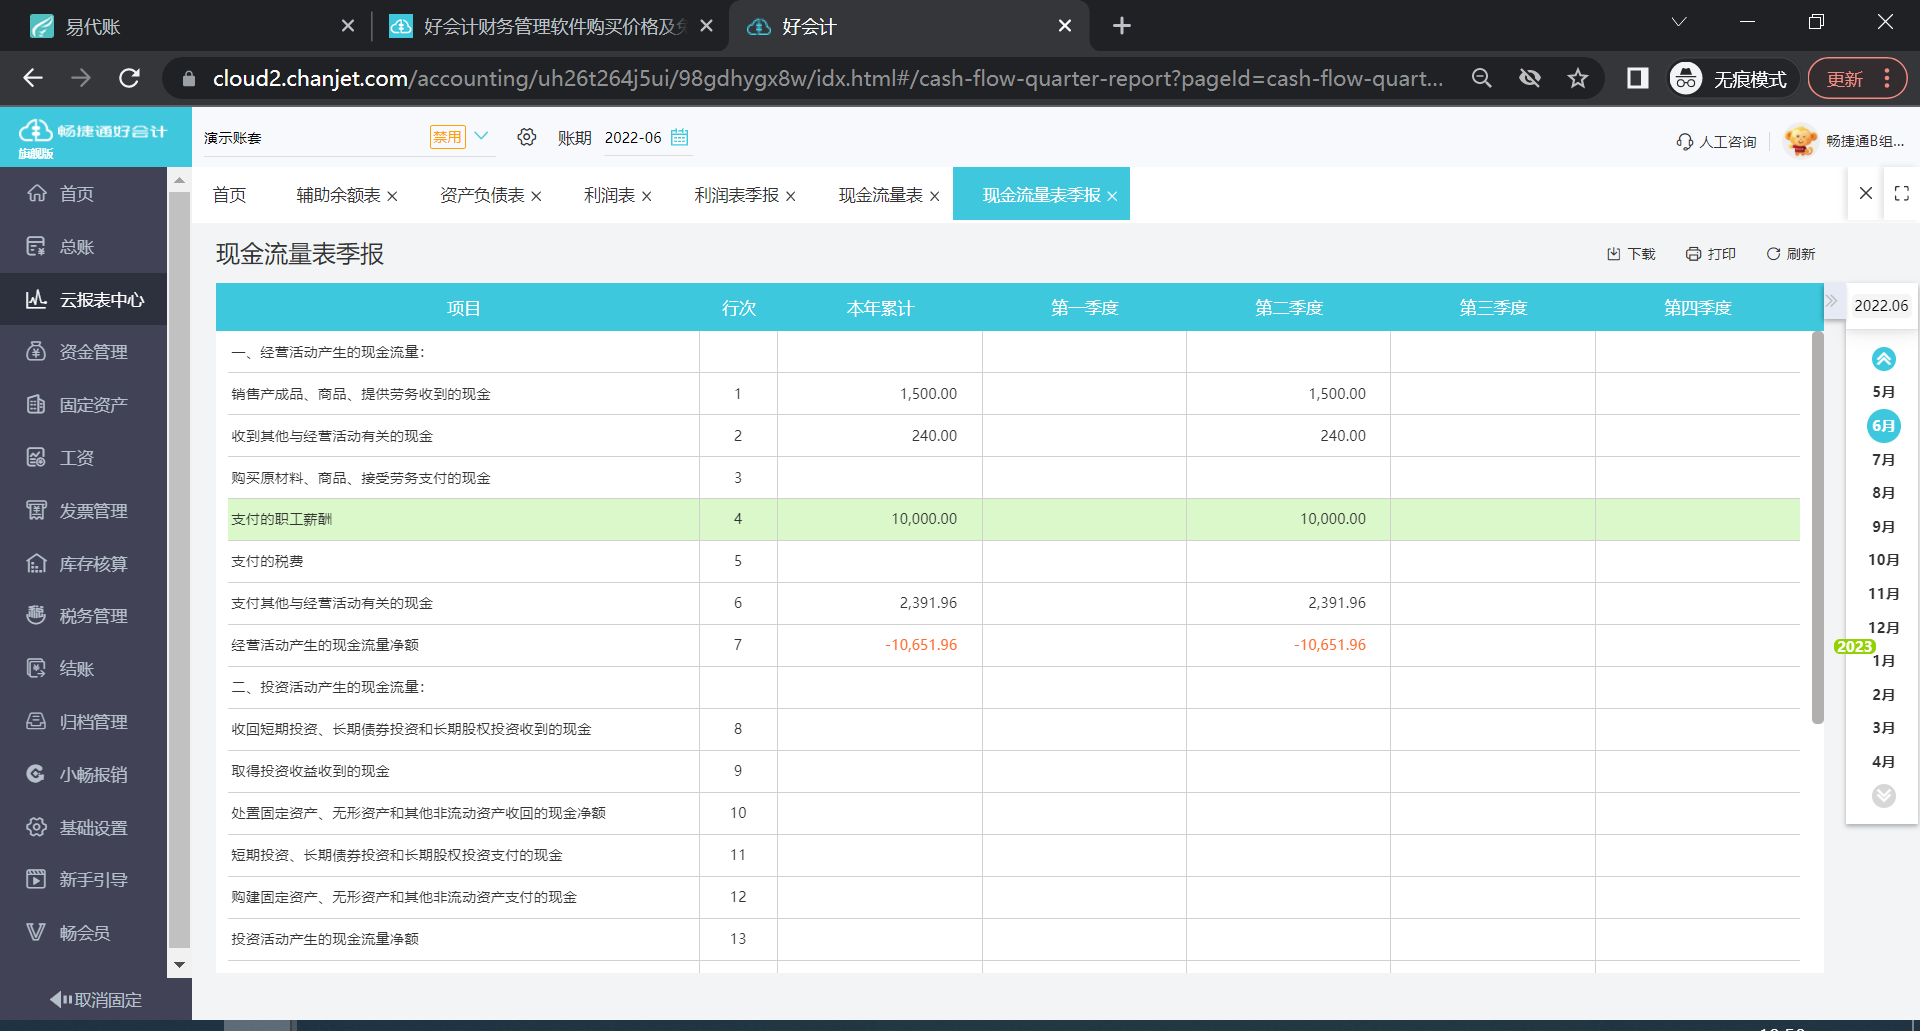
综上,流动性风险管理、资产管理和筹资风险管理三者构成企业财务管理的铁三角。资产管理是基础,决定资金的占用与周转效率;筹资风险管理是保障,确保资金来源的稳定与成本可控;流动性风险管理则是结果和预警,反映前两者的综合成效。企业应建立整合性的财务风险框架,将现金流量表、资产负债表和融资计划纳入动态监控,定期进行压力测试,以增强抵御外部冲击的韧性,实现价值最大化。
如若转载,请注明出处:http://www.bosincap.com/product/7.html
更新时间:2026-10-24 15:19:34