2018年中国资产管理行业报告 变革与转型中的资产管理新格局
2018年,是中国资产管理行业发展历程中具有里程碑意义的一年。在金融去杠杆、资管新规落地、宏观经济增速放缓以及外部贸易摩擦加剧的多重背景下,中国资产管理行业告别了过去的粗放式高速增长,正式步入规范发展、结构优化、回归本源的深度转型期。本报告基于对政策环境、市场规模、竞合态势及未来趋势的全面梳理,力求呈现2018年中国资产管理行业的真实图景。
一、政策框架重塑:资管新规引领行业变局
2018年4月,《关于规范金融机构资产管理业务的指导意见》(简称“资管新规”)正式发布,标志着我国资产管理行业统一监管标准的确立。新规围绕打破刚性兑付、消除多层嵌套、禁止资金池、限制期限错配等核心要点,对银行、信托、证券、基金、保险等各类资管机构提出了穿透式、统一化的监管要求。此后,配套细则陆续出台,包括《商业银行理财业务监督管理办法》《证券期货经营机构私募资产管理业务管理办法》等,进一步细化了业务规范。这一系列政策从根本上改变了行业的商业模式和竞争逻辑:通道业务大幅萎缩,主动管理能力成为机构核心竞争力,产品净值化转型加速推进。
二、市场规模与结构:增速放缓,结构分化
截至2018年末,中国资产管理行业总规模(仅统计持牌金融机构发行的资管产品,剔除交叉持有部分)约为120万亿元,同比增速较2017年明显回落。从各子行业看:
- 银行理财:规模保持相对稳定,约为32万亿元,但保本理财和同业理财压降显著,净值型产品占比提升;
- 信托资产:规模降至22.7万亿元,通道类业务和融资类信托收缩,事务管理类信托占比下降;
- 公募基金:管理规模约13万亿元,其中货币基金受流动性新规及收益率下行影响,增速放缓,而债券型基金和ETF产品逆势增长;
- 私募基金:总规模约12.8万亿元,股权创投类基金保持较快增长,证券类私募受市场低迷影响出现收缩;
- 券商资管:规模降至13.4万亿元,定向资管计划规模大幅压降,主动管理规模占比有所提升;
- 保险资管:规模约15万亿元,配置仍以债券和银行存款为主,权益投资比例相对稳定。
整体呈现“总量趋稳、通道压降、主动管理崛起”的结构特征。
三、竞争格局与机构动态:分化加剧,各寻出路
在统一监管框架下,各类资管机构的竞合关系发生深刻变化。银行理财子公司作为新生力量登上舞台,截至2018年底,已有至少20家银行宣布拟设立理财子公司。理财子公司的入场将重塑公募基金、私募基金等领域的竞争格局,其低门槛、渠道优势和类基金运作模式对现有机构形成压力。与此公募基金凭借主动管理能力和投研优势,积极布局养老目标基金、ETF等领域;信托公司加速向家族信托、资产证券化等本源业务转型;券商资管则着力提升主动管理能力和产品创新能力;保险资管在长期资金管理和大类资产配置上形成特色。合作与竞争并存,委外模式从“通道依赖”向“深度合作”演变。
四、资金流向与配置动向:避险情绪升温,权益市场波动加大
2018年国内资本市场表现疲弱,上证综指全年下跌约25%,债市则走出慢牛行情。受此影响,资管资金配置呈现明显的避险特征:货币基金和债券基金获得大量净申购,而股票型和混合型基金净值缩水严重。银行理财资金更多地流向债券和非标优质资产,对权益资产的配置保持谨慎。信托资金投向工商企业和基础设施领域的占比回升,房地产信托虽有阶段性增长但监管趋严。保险资金则加大了对长久期利率债和高分红股票的配置。境外投资方面,QDII额度受限,跨境配置节奏放缓,但外资私募和合资理财公司的进入为行业带来了新的活力。
五、行业挑战与风险:转型阵痛与信用风险防控
2018年也是风险释放的一年。一方面,债券市场违约事件频发,涉及金额超过1000亿元,对以债券为主要配置的资管产品造成净值波动和赎回压力,信用风险管理能力成为机构生命线。另一方面,部分中小银行、信托公司前期积累的存量风险逐步暴露,资产质量承压,资本补充需求上升。投资者教育任重道远,刚兑打破后,客户对净值化产品的接受需要过程,渠道适当性管理和投资者保护亟待加强。人才流动加剧尤其明显,投研、风控、科技等岗位的需求缺口日益扩大。
六、发展趋势与展望:以能力建设为核心,推动行业高质量发展
展望2019年及中国资产管理行业将呈现以下趋势:
第一,主动管理能力成为制胜关键。随着通道红利消失,投研体系、大类资产配置能力、风险定价能力将决定机构的市场地位。
第二,金融科技深度赋能资管全链条。大数据、人工智能、区块链在智能投顾、量化投资、运营中台、风险管理等领域的应用将加速落地,头部机构已率先布局资管科技平台。
第三,国际化进程稳步推进。对外开放政策持续加码,外资资管巨头加快在华布局,本土机构也将通过互认基金、跨境ETF等方式拓展海外市场。
第四,养老金融与ESG投资成为新的增长点。养老金第三支柱建设提速,目标日期基金、目标风险基金将迎来发展机遇;环境、社会与治理(ESG)投资理念逐步被主流机构采纳。
第五,监管体系更加完善。功能监管与机构监管相结合,信息共享和穿透式监测将持续强化,为行业健康发展营造公平竞争环境。
2018年是中国资产管理行业的分水岭。过去依赖监管套利和通道扩张的模式行至尽头,以主动管理、合规风控、投资者利益保护为内核的新生态正在形成。面对复杂多变的国内外经济金融环境,各类资管机构唯有坚守受托责任、拥抱 technology、提升专业能力,方能在变革的浪潮中行稳致远。沉舟侧畔千帆过,病树前头万木春——经历阵痛的2008? 行业的蜕变之后会更加成熟,我们有理由对中国资产管理行业的未来充满信心。
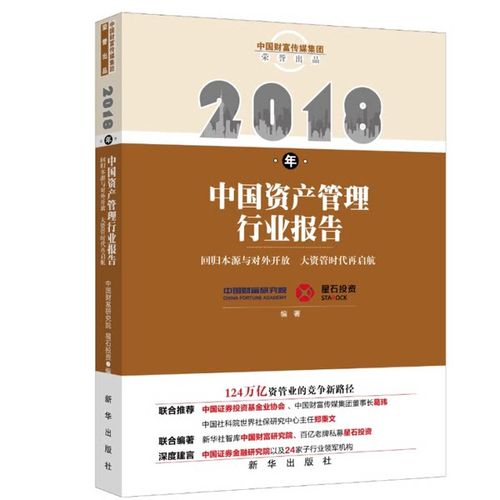
(注:本内容节选自《2018年中国资产管理行业报告》(正版图书),编者为中? / 本部分由AI辅助生成,数据仅供概览。购买正版图书可获得完整案例分析及详细数据统计。 /
如若转载,请注明出处:http://www.bosincap.com/product/6.html
更新时间:2026-10-24 12:53:51